Versicherungen für Immobilienmakler: Welche sind wichtig?
Versicherungen für Immobilienmakler schützen vor verschiedenen Risiken im Arbeitsalltag: Berufliche Fehler, Personen- oder Sachschäden, Rechtsstreitigkeiten oder Cyberangriffe können schnell hohe finanzielle Folgen für das eigene Unternehmen haben. Gerade weil Immobiliengeschäfte hohe Vermögenswerte betreffen, können schon kleine Versäumnisse schnell existenzbedrohend werden. Doch welche Versicherung ist für Immobilienmakler gesetzlich vorgeschrieben? Was leistet die Vermögensschadenhaftpflichtversicherung?
Inhaltsverzeichnis
- Welche Versicherungen brauchen Immobilienmakler?
- Berufshaftpflichtversicherung und Vermögensschadenhaftpflicht für Immobilienmakler
- Weitere betriebliche Versicherungen für Immobilienmakler
- Die persönliche Absicherung: BU, Krankenversicherung und Altersvorsorge
- Übersicht: Notwendige und optionale Absicherungen für das Maklerbüro
- Fazit: Versicherungen auf das eigene Maklergeschäft abstimmen
Das Wichtigste in Kürze
- Individueller Versicherungsschutz: Welche Versicherungen Immobilienmakler benötigen, hängt unter anderem vom Geschäftsmodell, den angebotenen Leistungen und den individuellen Risiken ab.
- Existenzschutz: Die Vermögensschadenhaftpflicht schützt das Maklerunternehmen vor den finanziellen Folgen echter Vermögensschäden, die Kunden durch Beratungs- oder Planungsfehler entstehen können.
- Betriebliche Absicherung: Neben der Vermögensschadenhaftpflicht können unter anderem eine Betriebshaftpflichtversicherung, Rechtsschutzversicherung sowie Cyber- und Medienversicherungen sinnvoll sein.
- Persönliche Absicherung: Selbstständige Immobilienmakler unterliegen ab Gewerbeanmeldung der gesetzlichen Pflichtversicherung bei der SVS (Kranken-, Unfall- und Pensionsversicherung). Private Policen wie eine Berufsunfähigkeitsversicherung oder private Zusatzvorsorge dienen dazu, die gesetzliche Basis gezielt aufzustocken.
- Gesetzliche Pflicht: In Österreich ist die Vermögensschadenhaftpflicht für Immobilienmakler gesetzlich vorgeschrieben (§ 117 Abs. 7 GewO). Der Nachweis einer Mindestdeckungssumme von 100.000 Euro pro Schadensfall ist Voraussetzung für die Gewerbeberechtigung.
Welche Versicherungen brauchen Immobilienmakler?
Welche Versicherungen für Immobilienmakler sinnvoll sind, lässt sich pauschal nicht beantworten. Entscheidend sind unter anderem das eigene Geschäftsmodell, die angebotenen Leistungen, die Unternehmensgröße und die individuellen Risiken.
Grundsätzlich lässt sich zwischen betrieblichen Versicherungen und der persönlichen Absicherung selbstständiger Immobilienmakler unterscheiden.
Zu den relevanten betrieblichen Versicherungen gehören insbesondere:
- Vermögensschadenhaftpflicht bzw. Berufshaftpflicht
- Betriebshaftpflicht
- Rechtsschutzversicherung
- Cyber- und Medienversicherung
- je nach Tätigkeit weitere spezielle Versicherungen
Für selbstständige Immobilienmakler kommen zusätzlich persönliche Absicherungen wie Berufsunfähigkeits- und Krankenversicherung sowie die eigene Altersvorsorge hinzu.
Berufshaftpflichtversicherung und Vermögensschadenhaftpflicht für Immobilienmakler
Aufgrund der gesetzlichen Verpflichtung nach § 117 Abs. 7 GewO zählt die Vermögensschadenhaftpflicht zu den wichtigsten Absicherungen im Makleralltag. Da Immobilienmakler im täglichen Geschäft hohe Vermögenswerte bewegen, können Fehler erhebliche finanzielle Folgen haben. Je nach Rechtsform haftet dabei nicht nur das Unternehmen mit seinem Betriebsvermögen: Einzelunternehmer und persönlich haftende Gesellschafter können im Schadensfall grundsätzlich auch mit ihrem Privatvermögen einstehen. Schon kleine Unaufmerksamkeiten in der Beratung, bei Objektangaben oder in Exposés können daher immense finanzielle Folgen haben.
Ein typischer Schadensfall zeigt das Risiko: Wird bei der Vermittlung eines Objekts eine fehlerhafte Wohnflächenberechnung an Kaufinteressenten weitergegeben und fordert die Käuferseite später eine Kaufpreisminderung, liegt ein sogenannter echter Vermögensschaden vor. Ohne passende Versicherung trägt das Maklerunternehmen solche Forderungen selbst.
Ist die Berufshaftpflicht für Immobilienmakler Pflicht?
Wer in Österreich als Immobilienmakler tätig sein möchte, benötigt eine Gewerbeberechtigung für das reglementierte Gewerbe der Immobilientreuhänder (§ 94 Z 35 GewO), die an einen entsprechenden Befähigungsnachweis gekoppelt ist.
Im Gegensatz zu vielen anderen Branchen besteht hier eine gesetzliche Absicherungspflicht: Für alle Berufszweige der Immobilientreuhänder schreibt § 117 Abs. 7 GewO den lückenlosen Nachweis einer Vermögensschadenhaftpflichtversicherung zwingend vor. Ohne aufrechte Polizze wird die Gewerbeberechtigung von der Gewerbebehörde nicht erteilt bzw. entzogen.
Der Gesetzgeber gibt dafür je nach Berufszweig konkrete Mindestversicherungssummen vor:
- 100.000 Euro pro Schadenfall für Immobilienmakler (eine Jahreshöchstgrenze von 1.200.000 Euro ist zulässig)
- 400.000 Euro pro Schadenfall für Immobilienverwalter
- 1.000.000 Euro pro Schadenfall für Bauträger
Da bei Liegenschaftstransaktionen und heutigen Immobilienpreisen schnell Schäden entstehen, die über die gesetzliche Untergrenze hinausgehen, reichen 100.000 Euro in der Praxis selten aus. Über die Rahmenvereinbarungen des WKO-Fachverbands der Immobilien- und Vermögenstreuhänder wird daher für Maklerbüros dringend der Abschluss deutlich höherer Deckungssummen, meist ab 500.000 bis 1.000.000 Euro je Schadenfall, empfohlen.
Lückenlos dokumentieren mit onOffice enterprise
Im Schadensfall kann eine vollständige Dokumentation der Kundenkommunikation entscheidend sein. Mit onOffice enterprise lassen sich Aktivitäten, E-Mails und Exposé-Versendungen zentral im Datensatz erfassen.
Weitere betriebliche Versicherungen für Immobilienmakler
Die Vermögensschadenhaftpflicht deckt primär finanzielle Schäden Dritter ab. Doch im Makleralltag existieren zahlreiche weitere Risiken, die über reine Vermögensverluste hinausgehen. Um einen Maklerbetrieb ganzheitlich abzusichern, empfiehlt sich daher ein modulares System verschiedener Gewerbeversicherungen für Makler.
1. Betriebshaftpflichtversicherung für Immobilienmakler
Während die Berufshaftpflicht bei echten Vermögensschäden greift, sichert die Betriebshaftpflichtversicherung für Immobilienmakler das Unternehmen bei Personen- und Sachschäden ab:
- Beispiel für einen Personenschaden: Bei einer Hausbesichtigung stolpert ein Kaufinteressent auf einer schlecht beleuchteten Treppe und zieht sich Verletzungen zu. Hat das Maklerbüro seine Verkehrssicherungspflicht verletzt, können daraus Forderungen nach Schadenersatz und Schmerzensgeld entstehen.
- Beispiel für einen Sachschaden: Bei einem Beratungsgespräch im Büro des Kunden wird versehentlich eine teure Designer-Vase umgestoßen.
Viele Versicherungskonzepte für Immobilienmakler kombinieren Vermögensschadenhaftpflicht und Betriebshaftpflicht in einer Polizze. Das kann sinnvoll sein, um zentrale Haftpflichtrisiken gebündelt abzusichern.
2. Rechtsschutzversicherung für Immobilienmakler
Immobiliengeschäfte bieten viel Streitpotenzial: etwa bei unbezahlten Maklerprovisionen, Konflikten mit Kunden oder Auseinandersetzungen rund um das eigene Büro. Eine Rechtsschutzversicherung für Immobilienmakler übernimmt je nach Tarif Anwalts-, Gerichts- und Verfahrenskosten.
Wichtig ist, dass der gewählte Rechtsschutz zu den typischen Risiken des Maklerbetriebs passt, zum Beispiel Vertragsrechtsschutz, Arbeitsrechtsschutz oder Mietrechtsschutz für gewerblich genutzte Räume.
3. Spezialversicherungen: Cyber- und Medien-Versicherung für Makler
Makler arbeiten mit cloudbasierten CRM-Systemen wie onOffice enterprise, führen digitale Kundenakten und nutzen Social Media sowie Online-Portale. Diese modernen Arbeitsweisen bringen zusätzliche Risiken mit sich.
Cyber-Versicherung: Ein Phishing-Angriff, Schadsoftware oder ein gehacktes E-Mail-Konto kann den Betrieb eines Maklerbüros erheblich stören. Besonders kritisch ist der Verlust sensibler Kundendaten, etwa Ausweiskopien, Finanzierungsunterlagen oder Vertragsinformationen. In solchen Fällen können Kosten für IT-Forensik, Datenwiederherstellung, Krisenkommunikation und mögliche Haftpflichtansprüche entstehen. Eine Cyber-Versicherung kann diese Kosten je nach Leistungsumfang abdecken.
Medienversicherung für Makler: Bei Exposés, Website-Inhalten oder Social-Media-Beiträgen können schnell rechtliche Fehler passieren. Wird etwa ein urheberrechtlich geschütztes Foto ohne passende Lizenz verwendet oder eine fremde Marke unzulässig genutzt, können Abmahnungen und Schadenersatzforderungen entstehen. Eine Medienversicherung für Makler kann solche Risiken je nach Tarif absichern, etwa bei Urheberrechts-, Markenrechts- oder Persönlichkeitsrechtsverletzungen.
Die persönliche Absicherung: BU, Krankenversicherung und Altersvorsorge
Neben der Absicherung des Gewerbebetriebs sollten selbstständige Immobilienmakler auch ihre eigene Arbeitskraft und Gesundheit berücksichtigen. Fällt der Kopf des Unternehmens langfristig aus, kann das insbesondere bei kleineren Maklerunternehmen erhebliche Auswirkungen auf den Betrieb haben.
Berufsunfähigkeitsversicherung (BU) für Makler
Die eigene Arbeitskraft ist für Selbstständige von besonderer Bedeutung. Krankheiten oder Unfälle können dazu führen, dass der Beruf langfristig nicht mehr ausgeübt werden kann. Eine Berufsunfähigkeitsversicherung zahlt unter den vereinbarten Voraussetzungen eine BU-Rente und kann damit einen Teil des wegfallenden Einkommens auffangen.
Bei der Auswahl sollten unter anderem die Höhe der BU-Rente, die Versicherungsbedingungen und die individuelle berufliche Situation berücksichtigt werden.
Krankenversicherung für Makler
In Österreich unterliegen selbstständige Immobilienmakler ab dem Tag der Gewerbeanmeldung der gesetzlichen Pflichtversicherung bei der Sozialversicherungsanstalt der Selbständigen (SVS) nach dem Gewerblichen Sozialversicherungsgesetz (GSVG). Die gesundheitliche Absicherung setzt sich dabei aus der gesetzlichen Grundversorgung und optionalen privaten Zusatzbausteinen zusammen:
- Gesetzliche Krankenversicherung (SVS): Der Beitragssatz zur Krankenversicherung beträgt 6,80 % der beitragspflichtigen Einkünfte (Gewinn). Die Beiträge sind nach unten durch eine Mindestbeitragsgrundlage (mindestens 37,48 Euro monatlich) und nach oben durch eine Höchstbeitragsgrundlage (maximal 549,79 Euro monatlich) begrenzt. Für Neugründer gilt in den ersten zwei Jahren der günstige Mindestbeitrag, für den in der Krankenversicherung später keine Nachbemessung anfällt.
- Private Krankenzusatzversicherung: Sie dient als gezielte Ergänzung zur gesetzlichen Pflichtversorgung. Für Selbstständige besonders praxisrelevant sind Wahlarzttarife zur Kostenübernahme von Privatärzten, Sonderklasse-Tarife für Spitalsaufenthalte sowie ein Krankentagegeld, um Verdienstausfälle bei längeren krankheitsbedingten Ausfällen abzufedern.
Die Entscheidung für zusätzliche private Bausteine sollte nicht allein anhand der monatlichen Prämien, sondern mit Blick auf den individuellen Absicherungsbedarf und die persönliche Situation getroffen werden.
Altersvorsorge für selbstständige Makler
Auch die Altersvorsorge sollte frühzeitig mitgedacht werden. In Österreich baut die finanzielle Absicherung im Alter auf einem Mehr-Säulen-Modell auf, das gesetzliche Pflichtbeiträge mit individueller Vorsorge verbindet:
- Gesetzliche Basis (SVS): Über die Pflichtversicherung nach dem GSVG zahlen selbstständige Makler 18,50 % in die Pensionsversicherung sowie 1,53 % in die Selbständigenvorsorge ein. Da die SVS die Beiträge in den ersten Jahren auf Basis vorläufiger Werte abrechnet, sollten von Beginn an gezielte Liquiditätsrücklagen gebildet werden, um spätere Beitragsnachbemessungen bei steigenden Gewinnen problemlos zu bedienen.
- Ergänzende Zusatzvorsorge: Um die sogenannte Pensionslücke zum gewohnten Einkommen zu schließen, empfiehlt sich die frühzeitige Ergänzung der gesetzlichen Pension. Hierfür kommen unter anderem private Pensionsversicherung, Wertpapiersparpläne oder branchennahe Sachwerte wie Vorsorgewohnungen infrage.
Wichtig ist, die Altersvorsorge nicht isoliert zu betrachten, sondern als Teil eines stimmigen Gesamtkonzepts aus gesetzlichen Beiträgen (SVS), persönlicher Risikoabsicherung (wie der Berufsunfähigkeit) und betrieblichem Haftungsschutz (Vermögensschaden- und Betriebshaftpflicht). Erst dieses Zusammenspiel sorgt für einen echten, ganzheitlichen Rundumschutz für Unternehmen und Unternehmer.
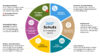
Übersicht: Notwendige und optionale Absicherungen für das Maklerbüro
Versicherungstyp | Status | Worauf zu achten ist |
|---|---|---|
Vermögensschadenhaftpflicht | Gesetzliche Pflicht für alle Immobilientreuhänder (§ 117 Abs. 7 GewO) | Mindestdeckungssummen beachten: mind. 100.000 € pro Schadenfall für Makler (Jahreshöchstgrenze 1,2 Mio. €, Selbstbehalt max. 5 %), 400.000 € für Verwalter. WKO-Rahmenverträge empfehlen in der Praxis 500.000 € bis 1 Mio. €. Bei Hypothekarkreditvermittlung gelten separate Summen nach dem HIKrG. |
Betriebshaftpflicht | Sinnvoll | Absicherung von Personen- und Sachschäden bei Besichtigungsterminen einschließen. |
Rechtsschutz | Sinnvoll | Vertrags-, Arbeits- und ggf. Mietrechtsschutz prüfen, besonders bei Provisionsstreitigkeiten. |
Cyber- & Medien-Schutz | Sinnvoll | Schutz bei Cyberangriffen, Datenverlust, Urheberrechtsverletzungen und Problemen mit Online-Inhalten prüfen. |
Berufsunfähigkeitsversicherung (BU) | Für Selbstständige oft wichtig | BU-Rente passend zu Einkommen, Fixkosten und privaten Verpflichtungen wählen. |
Krankenversicherung | Gesetzliche Pflichtversicherung bei der SVS | Pflichtversicherung mit 6,80 % Beitragssatz (Monatsbeitrag mind. 37,48 €, max. 549,79 €; für Neugründer feste Mindestbeiträge ohne spätere Nachbemessung). Private Polizzen dienen als optionale Krankenzusatzversicherung (Wahlarzt, Sonderklasse im Spital), ersetzen die SVS-Pflicht aber nicht. |
Altersvorsorge | Individuell zu planen | Frühzeitig eigene Vorsorgestrategie aufbauen und regelmäßig prüfen. |
Kautionsversicherung | Je nach Tätigkeit relevant | Sie kann insbesondere im Vermietungs- oder Verwaltungsumfeld eine Rolle spielen. Sie ersetzt jedoch keine betriebliche Haftpflichtversicherung |
Fazit: Versicherungen auf das eigene Maklergeschäft abstimmen
Ein guter Versicherungsschutz bedeutet nicht, möglichst viele Polizzen abzuschließen. Entscheidend ist, die Risiken abzusichern, die den Fortbestand des Maklerbüros wirklich gefährden können: etwa Vermögensschäden durch Beratungsfehler, Personen- und Sachschäden bei Terminen, Rechtsstreitigkeiten oder Cyberrisiken.
Da sich Immobilienwerte, Arbeitsweisen und Kundenstrukturen verändern, sollte der Versicherungsschutz regelmäßig überprüft werden. Ein jährlicher Check der bestehenden Verträge hilft zu klären, ob Deckungssummen, Bausteine und Ausschlüsse noch zum aktuellen Risiko passen.
Sinnvoll ist außerdem eine unabhängige Fachberatung. Sie kann dabei unterstützen, Überversicherung zu vermeiden, gefährliche Lücken zu erkennen und den Schutz auf das eigene Maklergeschäft abzustimmen.
FAQ zu Versicherungen für Immobilienmakler
In Österreich ist die Vermögensschadenhaftpflichtversicherung gemäß § 117 GewO gesetzlich vorgeschrieben und zwingende Voraussetzung für die Erteilung und Aufrechterhaltung der Gewerbeberechtigung. Zu den wichtigsten weiteren betrieblichen Absicherungen zählen eine Betriebshaftpflicht (unter anderem für Personen-, Sach- und Schlüsselschäden), eine Rechtsschutzversicherung (insbesondere bei Provisionsstreitigkeiten) sowie Cyber- und Mediendeckungen.
Bei der persönlichen Vorsorge sind selbstständige Makler gesetzlich über die SVS (Kranken- und Pensionsversicherung nach dem GSVG) pflichtversichert. Ergänzend ist vor allem eine private Berufsunfähigkeitsversicherung essenziell, um Versorgungslücken der staatlichen Erwerbsunfähigkeitspension abzufedern. Der konkrete Absicherungsbedarf richtet sich dabei nach dem individuellen Kanzleiprofil und dem Geschäftsmodell (etwa bei zusätzlicher Vermittlung von Hypothekarkrediten).
Ja. In Österreich ist die Vermögensschadenhaftpflichtversicherung für Immobilienmakler gemäß § 117 Abs. 7 Gewerbeordnung (GewO) gesetzlich vorgeschrieben. Der lückenlose Nachweis ist zwingende Voraussetzung für die Erteilung und Aufrechterhaltung der Gewerbeberechtigung. Die gesetzliche Mindestdeckungssumme beträgt 100.000 Euro pro Schadenfall (für Immobilienverwalter 400.000 Euro und für Bauträger 1.000.000 Euro).
Die Vermögensschadenhaftpflicht greift bei echten Vermögensschäden, die beispielsweise durch berufliche Fehler entstehen können. Die Betriebshaftpflicht deckt dagegen grundsätzlich Personen- und Sachschäden sowie daraus resultierende Vermögensschäden im Rahmen des vereinbarten Versicherungsschutzes ab.
Ja, bei betrieblichen Absicherungen und gesetzlichen Beiträgen in vollem Umfang. Alle rein geschäftlich veranlassten Versicherungen – wie die gesetzlich vorgeschriebene Vermögensschadenhaftpflicht, die Betriebshaftpflicht, die Cyber-Versicherung und der gewerbliche Rechtsschutz – gelten als Betriebsausgaben und mindern direkt den steuerpflichtigen Gewinn des Maklerunternehmens.
Ebenso zählen die gesetzlichen Pflichtbeiträge zur SVS (Kranken-, Unfall- und Pensionsversicherung nach dem GSVG) gemäß § 4 Abs. 4 Z 1 lit. a EStG zu den voll abzugsfähigen Betriebsausgaben.
Anders verhält es sich bei rein privaten Vorsorgepolizzen: Beiträge zu einer privaten Krankenzusatzversicherung oder einer privaten Berufsunfähigkeitsversicherung sind in Österreich für Selbstständige steuerlich in der Regel nicht mehr absetzbar. Die früheren „Topf-Sonderausgaben“ wurden ersatzlos abgeschafft (auch die Übergangsfristen für Altverträge sind ausgelaufen), sodass diese Kosten der privaten Lebensführung nach § 20 EStG zugerechnet werden. Ausnahmen können lediglich bei speziellen betrieblichen Kollektivverträgen oder Modellen über eine Makler-GmbH greifen.
Die steuerliche Behandlung im Einzelfall sollte daher stets mit einem Steuerberater abgestimmt werden.
Das hängt vom gewählten Tarif ab. In der Standardausführung decken Betriebs- und Vermögensschadenhaftpflichtversicherungen meist nur den Inhaber sowie festangestellte Dienstnehmer ab. Werden freie Mitarbeiter (wie selbstständige Handelsvertreter nach § 1 HVertrG) oder Tippgeber für das Maklerbüro tätig, sollte deren Absicherung explizit im Versicherungsvertrag geprüft werden. Oft ist dafür der Einschluss eines speziellen Zusatzbausteins notwendig, um im Schadensfall nicht ohne Schutz dazustehen.
Eine Rückwärtsversicherung deckt Schäden ab, die vor dem eigentlichen Abschluss der Versicherung verursacht wurden, aber erst nach dem offiziellen Vertragsbeginn ans Licht kommen. Da Fehler bei Immobilienvermittlungen (wie unentdeckte Altlasten oder fehlerhafte Angaben) oft erst Jahre später zu Schadenersatzforderungen führen, ist diese Klausel besonders bei einem Versicherungswechsel oder nach einer längeren Betriebsunterbrechung unverzichtbar. Sie verhindert eine gefährliche zeitliche Deckungslücke.
Nein. Angestellte Immobilienmakler sind über die Gruppen- oder Betriebspolizzen des Dienstgebers abgesichert. Das haftungsrechtliche Risiko im Außenverhältnis gegenüber der Kundschaft trägt das Maklerunternehmen.
Im Innenverhältnis zwischen Dienstgeber und Dienstnehmer greift in Österreich zudem das Dienstnehmerhaftpflichtgesetz (DNHG). Dieses Gesetz schützt Angestellte vor unbilliger Inanspruchnahme: Bei einer entschuldbaren Fehlleistung oder leichter Fahrlässigkeit im Arbeitsalltag ist ein Rückgriff auf den Arbeitnehmer in der Regel ausgeschlossen oder das Gericht kann den Schadenersatz deutlich mäßigen.
Das Ruhen des Gewerbes sollte binnen drei Wochen der Wirtschaftskammer (WKO) gemeldet werden (§ 93 GewO) – das stoppt ab dem Folgemonat die laufenden SVS-Pflichtbeiträge.
Bestehende Polizzen sollten keinesfalls voreilig gekündigt werden:
- Vermögensschadenhaftpflicht: Vereinbaren Sie eine Ruheversicherung oder Nachhaftung. Eine Kündigung gefährdet den Versicherungsschutz für frühere Vermittlungen, da Schadenersatzansprüche oft erst Jahre später geltend gemacht werden.
- Betriebs- und Cyber-Polizzen: Diese können für die Dauer der Pause meist beitragsfrei gestellt oder auf einen Basisschutz (z. B. reines Büroinventar) reduziert werden.
Ja, für gemietete Büroräume ist ein spezieller Zusatzbaustein erforderlich. Die klassische Betriebshaftpflicht deckt zwar Sachschäden an Dritten ab, schließt jedoch Schäden an gemieteten oder gepachteten Immobilien (sogenannte Mietsachschäden) oft standardmäßig aus. Verursacht beispielsweise eine defekte Kaffeemaschine im Maklerbüro einen Wasserschaden am Parkett des Vermieters, greift die Versicherung nur, wenn Mietsachschäden explizit in die Betriebshaftpflicht eingeschlossen sind. Eine zusätzliche Inventarversicherung (Inhaltsversicherung) ist zudem ratsam, um die eigene Büroausstattung gegen Feuer, Einbruchdiebstahl oder Leitungswasser abzusichern.